

Два начисления сами по себе не означают переплату. У продавца после отгрузки возникает право на вычет ранее начисленного НДС с аванса в пределах суммы, относящейся к зачтенной предоплате
Область инструкции: обычная облагаемая продажа, по полученному авансу уже начислен НДС. Возврат аванса, налоговый агент, смена ставки и аванс поставщику здесь не рассматриваются
Разберем цепочку от поступления денег до книги покупок. Все скриншоты относятся к учебному примеру фирмы «1С» на релизе 3.0.190, с авансом 15.01.2026 и отгрузкой 10.02.2026. Расположение команд в вашей версии может отличаться
1. Найдите полученный аванс
Откройте документ «Поступление на расчетный счет» по нужному платежу. Сверьте организацию, покупателя, дату, номер платежного документа и договор. Если сумма разбита на строки, откройте ссылку в поле «Сумма» и проверьте ставки и счета расчетов
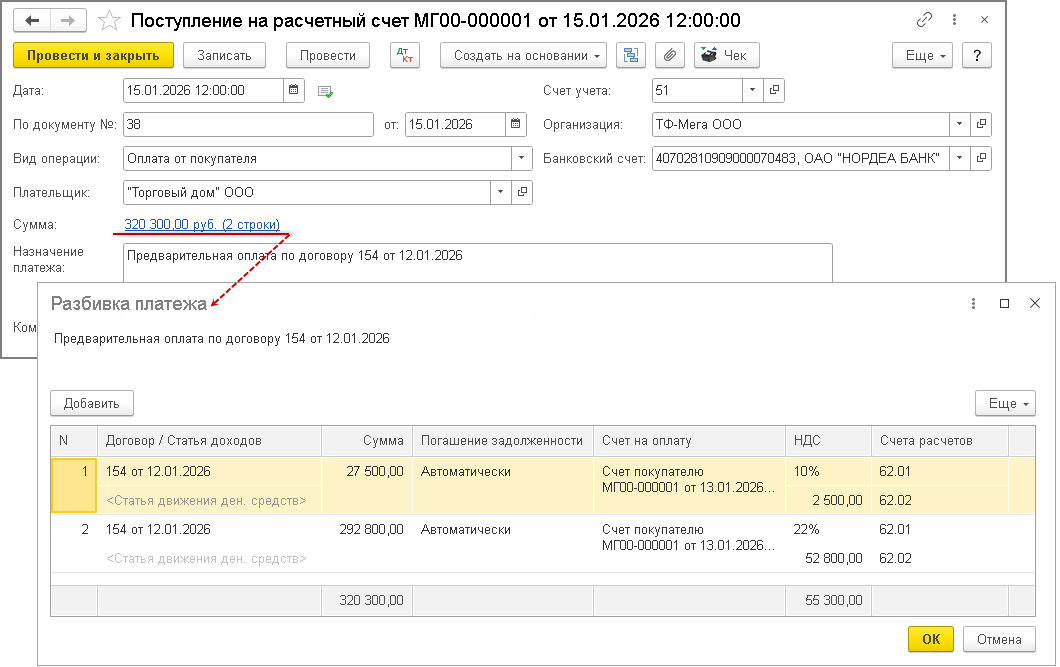
На всех экранах показан один пример полного зачета: аванс 15.01.2026, отгрузка 10.02.2026. Это учебные данные, не база клиента. Частичный зачет разобран отдельно в шаге 7
2. Проверьте счет-фактуру на аванс
Откройте уже оформленный «Счет-фактура выданный», связанный с поступлением денег. Вид счета-фактуры должен быть «На аванс», документ-основание должен совпадать с проверяемым платежом
Сверьте покупателя, дату, платежный документ, суммы по ставкам и код вида операции 02. В примере аванс составляет 320 300 руб., НДС: 52 800 + 2 500 = 55 300 руб.
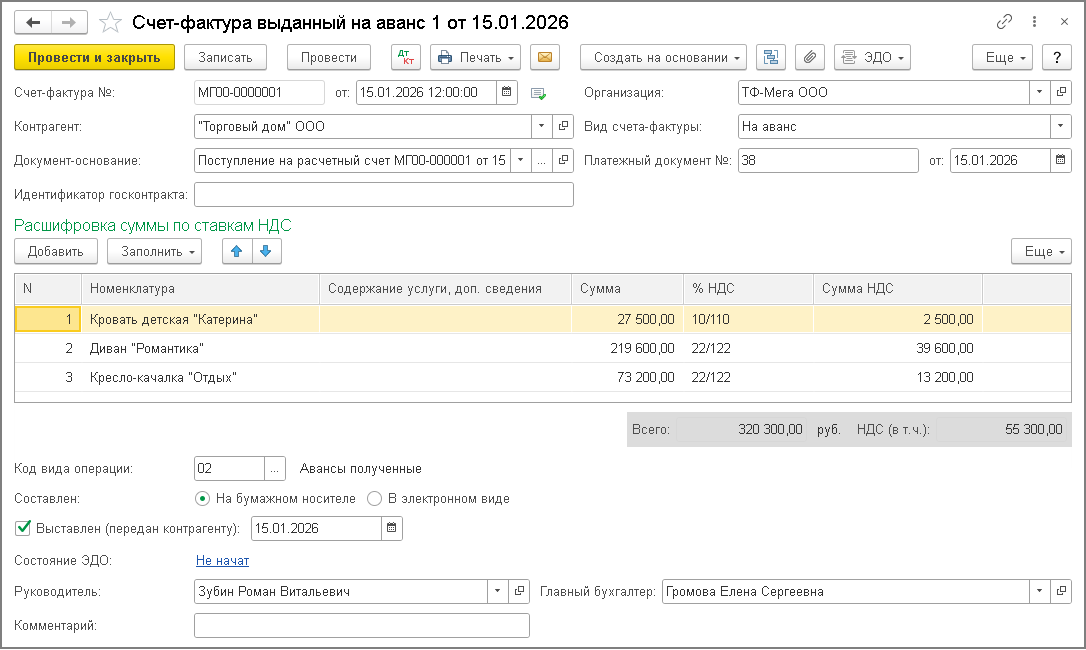
Откройте движения кнопкой «Дт Кт». При начислении НДС с полученной предоплаты проверьте запись Дт 76.АВ Кт 68.02. Она относится к начислению с аванса, а не к его будущему вычету
Если документа нет, сначала проверьте выбранный в организации порядок регистрации авансовых счетов-фактур и уже созданные документы. Не формируйте второй счет-фактуру для того же аванса
В рассматриваемом процессе недостающий документ оформляют из поступления денег командой «Создать на основании» или штатной обработкой регистрации счетов-фактур на аванс. Исправлять существующие документы и закрытый период следует по принятому у вас порядку
Наличие правильного начисления с аванса не является основанием удалить его после отгрузки
3. Сопоставьте отгрузку с авансом
В разделе «Продажи» откройте соответствующую «Реализацию (акт, накладная, УПД)». Сопоставьте организацию, контрагента, договор и документы расчетов с поступлением денег
Посмотрите ссылку «Расчеты»: на экране примера установлен автоматический зачет аванса, счета 62.01 и 62.02. Если у вас другой способ зачета, проверьте выбранные документы и сумму по условиям договора
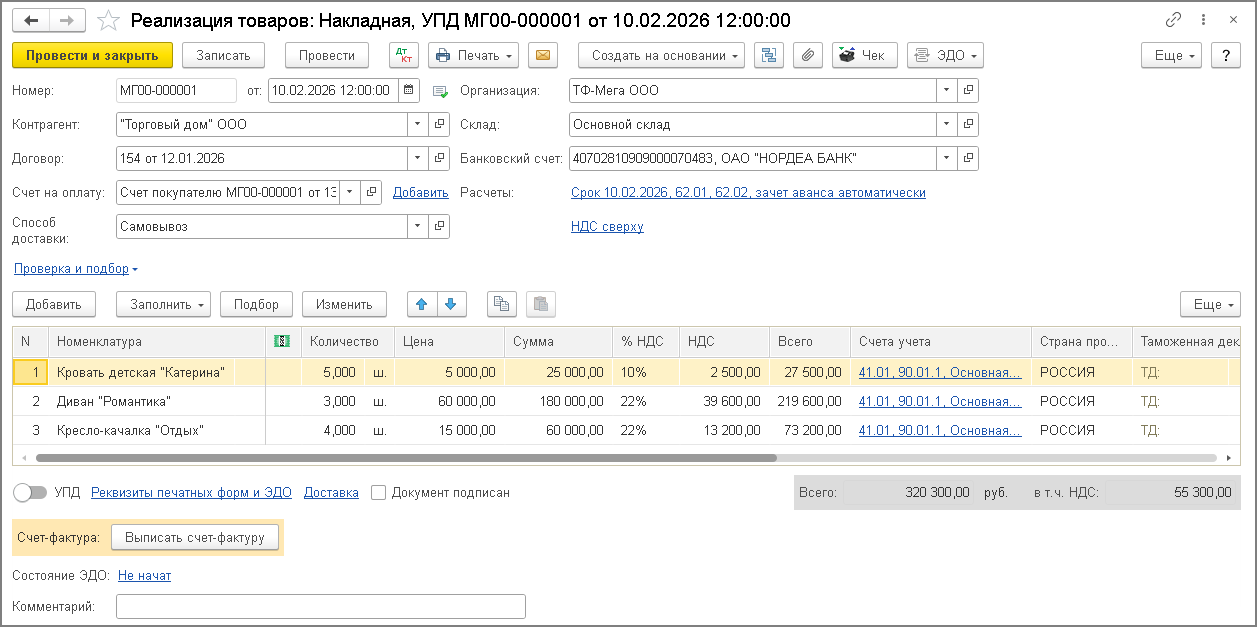
Настройка еще не доказывает фактический зачет. Откройте движения реализации кнопкой «Дт Кт» и найдите запись зачета, показанную в шаге 4
При несовпадении договора или документа расчетов деньги могут остаться авансом, хотя товар уже отгружен. Сначала разберите исходные реквизиты, затем повторно проверьте движения после исправления
Начисление НДС при реализации также закономерно: в примере это Дт 90.03 Кт 68.02 на 55 300 руб. Вычет с аванса проверяется отдельно
4. Убедитесь, что аванс действительно зачтен
В движениях реализации откройте вкладку «Бухгалтерский и налоговый учет». Найдите Дт 62.02 Кт 62.01 и проверьте сумму, покупателя, договор и документы в аналитике обеих сторон
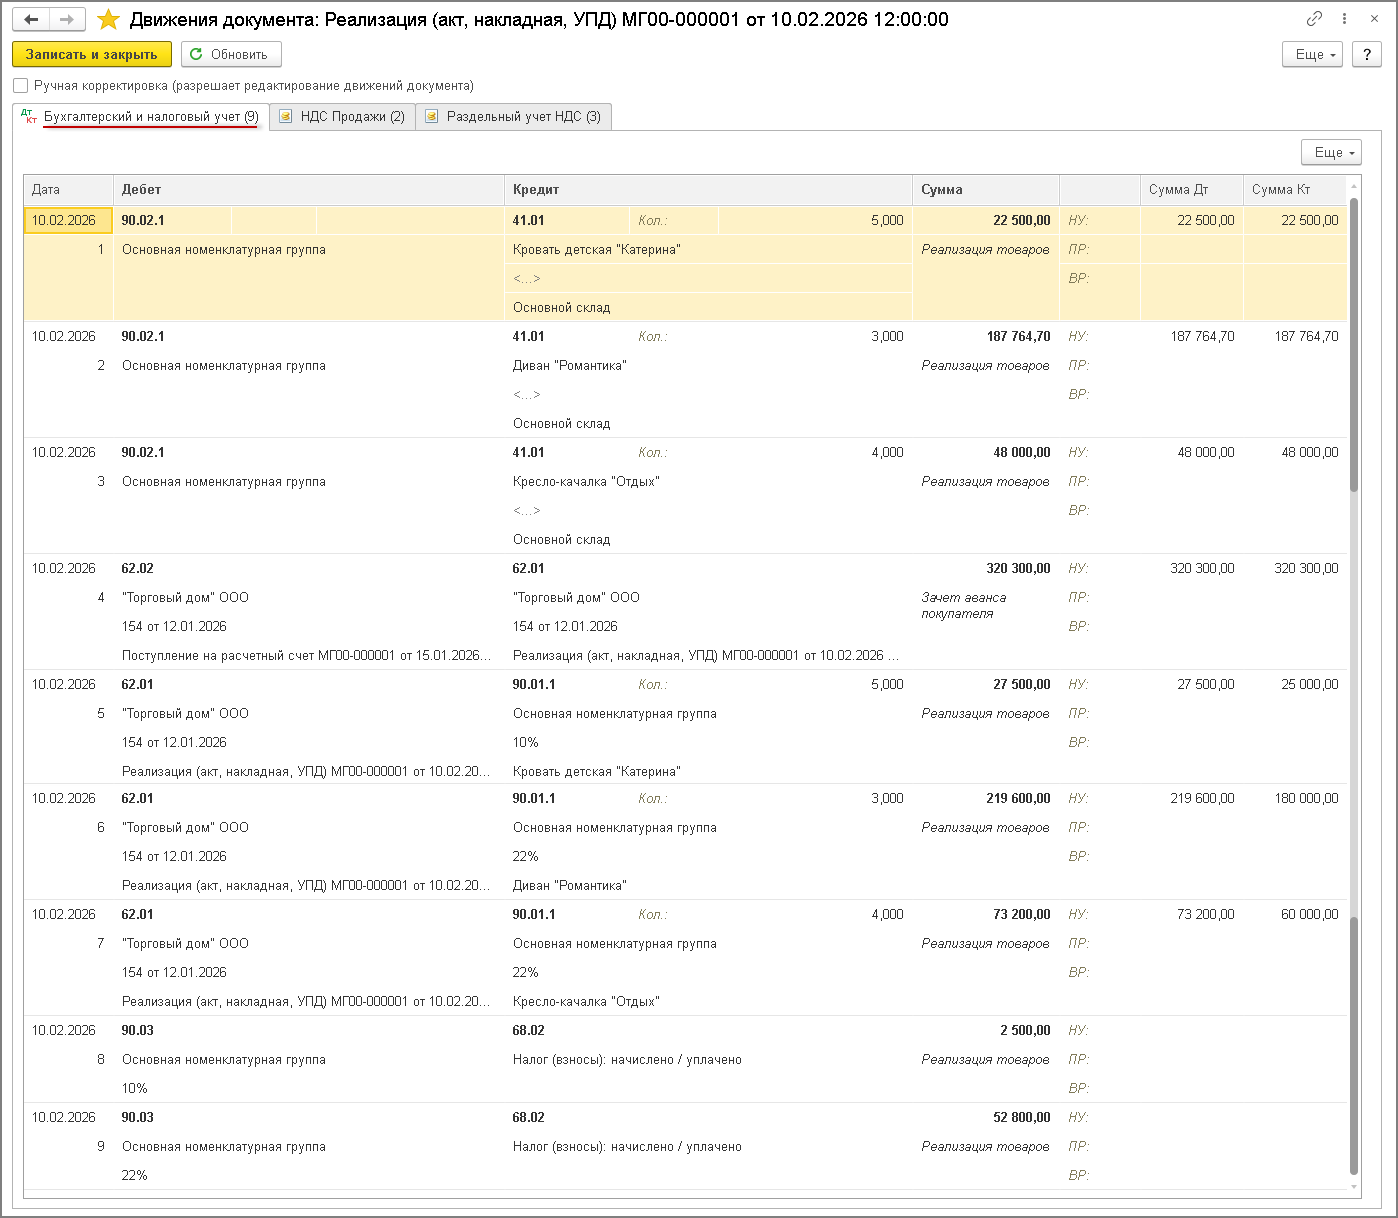
В этом примере зачет полный. Если у вас зачтена только часть предоплаты, не переносите сумму полного аванса в вычет автоматически
5. Сначала проверьте уже отраженный вычет
Откройте Операции → Закрытие периода → Регламентные операции НДС. Найдите существующий документ «Формирование записей книги покупок» за нужный период и вкладку «Полученные авансы»
Проверьте покупателя, исходное поступление, событие «Зачет аванса», дату, ставку и сумму НДС. Если вычет уже отражен по этому авансу, второй документ не нужен
Номер и дата СФ в правых колонках относятся к отгрузке: в примере № 2 от 10.02.2026. Авансовый счет-фактура № 1 от 15.01.2026 проверяется отдельно в книге покупок
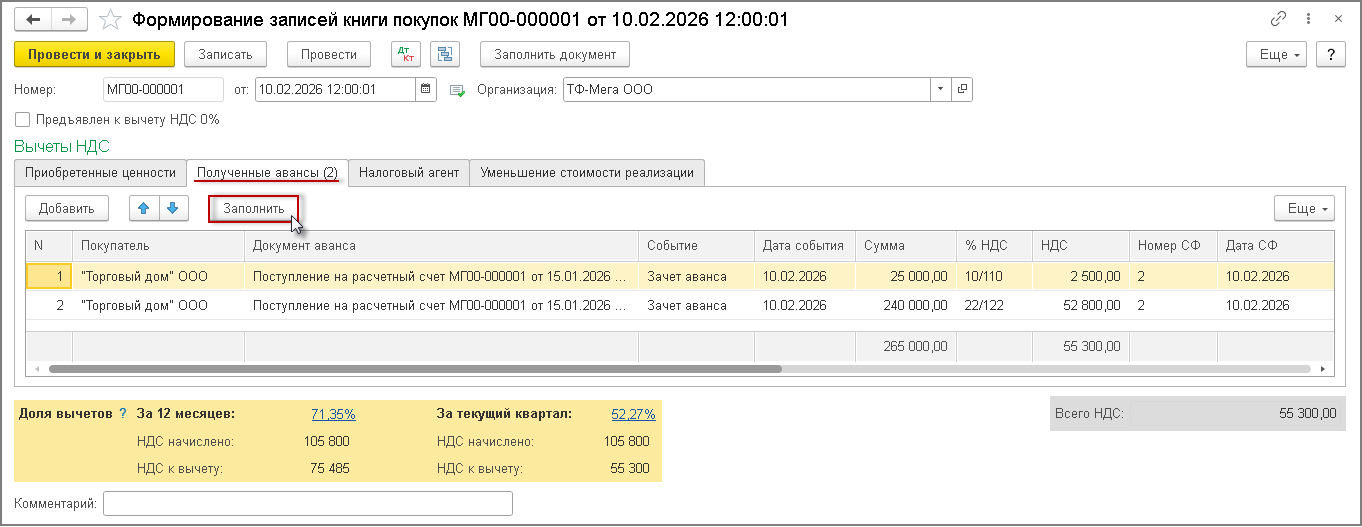
Если вычета нет, сначала проверьте авансовый счет-фактуру и зачет из шагов 2-4. Затем выполните формирование записей в рамках принятого процесса закрытия периода. Кнопка «Заполнить» заполняет вкладку по данным учета; перед проведением проверьте результат
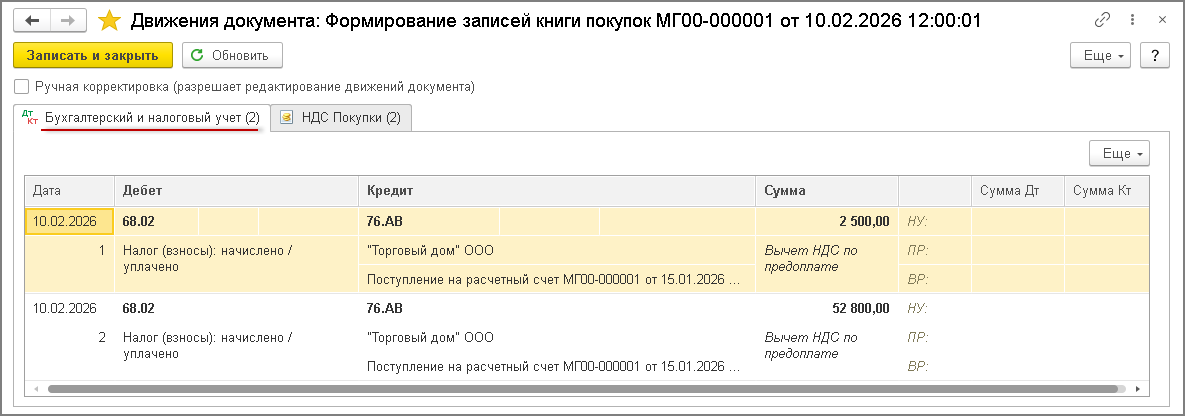
В движениях документа проверьте Дт 68.02 Кт 76.АВ по тому же поступлению. Наличие этой проводки сверяйте с книгой покупок, а не используйте отдельно как единственное подтверждение
6. Подтвердите результат в книге покупок
Откройте Покупки → НДС → Книга покупок, выберите организацию и квартал, затем нажмите «Сформировать»
Найдите авансовый счет-фактуру. В рассматриваемом примере это № 1 от 15.01.2026, код вида операции 22 и сумма НДС к вычету 55 300 руб.
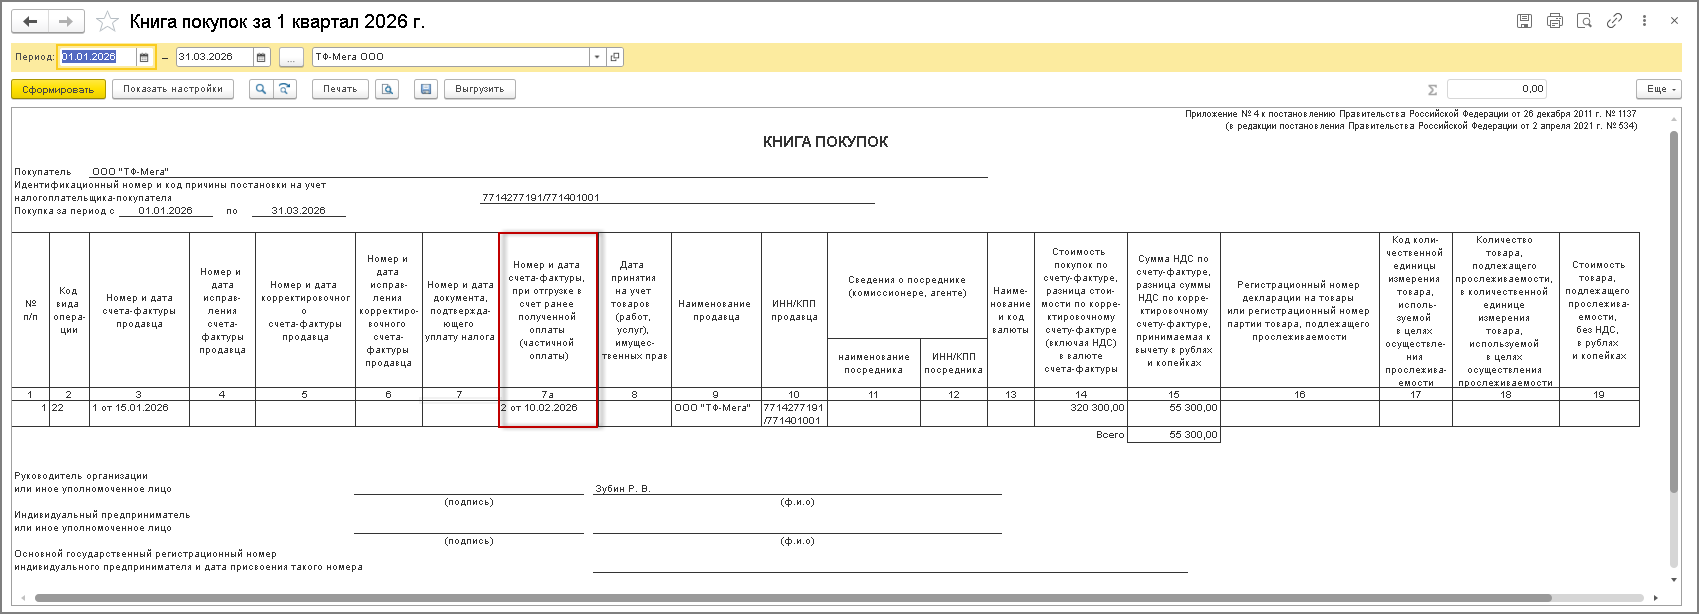
Что сопоставить: авансовый счет-фактура, документ и сумма зачета, движение Дт 68.02 Кт 76.АВ, запись книги покупок. Одинаковая сумма сама по себе не доказывает связь документов
В примере сумма счета-фактуры в графе 14 равна 320 300 руб., а НДС к вычету в графе 15 равен 55 300 руб. При частичном зачете ориентируйтесь на сумму НДС к вычету и аналитику, а не только на полную стоимость счета-фактуры
В книге продаж остаются и авансовый счет-фактура с кодом 02, и отгрузочный с кодом 01. Правильные записи не удаляют ради того, чтобы осталось одно начисление
Контроль учебного примера: 55 300 руб. НДС с аванса + 55 300 руб. с отгрузки - 55 300 руб. вычета с аванса = 55 300 руб. по этой цепочке. Это не сумма всей декларации: остальные операции проверяют отдельно
Если зачет есть, а строки вычета нет, вернитесь к исходному счету-фактуре, аналитике и регламентным операциям. Если вычет найден дважды, разберите дубли по документам; не добавляйте ручную проводку для выравнивания итогов
7. Если отгрузили только часть заказа
Право на вычет связано с отгрузкой и суммой предоплаты, которая подлежит зачету по условиям договора. Получение полной оплаты заказа не означает право сразу принять к вычету весь ранее начисленный НДС с аванса
Отдельный расчетный пример, без экрана 1С: получено 122 000 руб. с НДС 22 000 руб. Позже отгружено на 61 000 руб. с НДС 11 000 руб.; по условиям договора в оплату этой отгрузки зачтено 61 000 руб. аванса
В таком случае проверяемый вычет с аванса составляет 11 000 руб., а не 22 000 руб. Незачтенный аванс 61 000 руб. и относящийся к нему НДС 11 000 руб. остаются для последующих операций. В шагах 1-6 изображен другой пример, с полным зачетом
Если договор устанавливает иной порядок зачета или в оплате несколько ставок, проверьте распределение отдельно. Не рассчитывайте вычет как произвольную долю всей предоплаты
Проверка перед завершением: совпали покупатель и договор; найден исходный аванс; есть фактический зачет; вычет относится к зачтенной части; он отражен в книге покупок один раз
Источники и версия примера
Правовая основа: п. 1 и 14 ст. 167, п. 8 ст. 171, п. 6 ст. 172 НК РФ; правила ведения книги покупок по постановлению Правительства РФ от 26.12.2011 № 1137
Источник экранов: фирма «1С», «Расчеты по НДС при получении авансов», 16.01.2026, пример на релизе 3.0.190. Иллюстрации учебные; поля и расположение команд в вашем релизе могут отличаться. Скриншоты не перерисованы
Редакция инструкции: 05.11.2026. Сверка: разъяснение фирмы «1С» от 19.03.2026, ФНС: НДС