

Оплата есть. Почему расхода нет?
Проверяем расходы на товары для перепродажи в «1С:Бухгалтерии 8», редакция 3.0
Платёж поставщику ещё не означает, что вся стоимость закупки должна сразу уменьшить налог по УСН. В этой инструкции разбираем конкретную цепочку: товар получен, оплачен поставщику и реализован покупателю
Отчёт «Расходы УСН» помогает сопоставить сумму поступления, уже признанный расход и остаток, по которому условия ещё не выполнены. Это проверка данных учёта, а не кнопка принудительного включения суммы в КУДиР
Что подготовить
- Организацию и период, за который проверяете расход
- Поступление товара, оплату поставщику и реализацию покупателю
- Доступ к отчётам и исходным документам своей базы
Функциональность появилась в версии 3.0.173. Если команды нет, сначала проверьте релиз, интерфейс и права пользователя. Не ищите её в другой конфигурации под похожим названием
Все экраны ниже взяты из учебного примера фирмы «1С» за 2025 год. Это не база клиента и не данные текущего налогового периода. Ваши суммы, документы и расположение команд могут отличаться
1. Сформируйте «Расходы УСН»
В полном интерфейсе откройте Отчёты → Анализ учёта → Расходы УСН. В простом интерфейсе: Бухгалтерия → Анализ учёта → Расходы УСН
Выберите нужные период и организацию, нажмите «Сформировать». Перед анализом убедитесь, что смотрите именно ту организацию и тот интервал, к которым относится операция
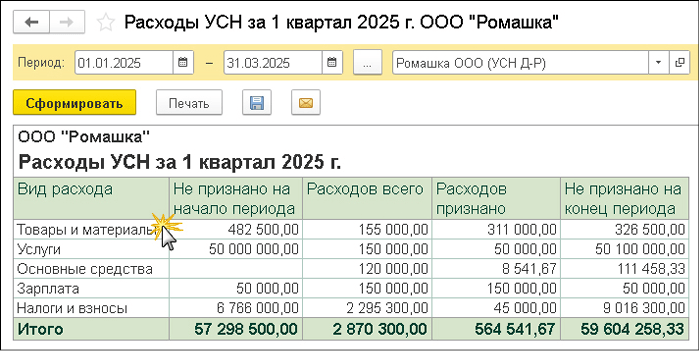
Найдите группу «Товары и материалы» и раскройте детализацию до поступлений. Сопоставьте поступившую сумму, признанный расход и ещё не признанную часть
Не сравнивайте только общий итог отчёта с одним платежом. Внутри группы могут быть другие документы и разные причины, по которым расходы ещё не признаны
2. Найдите конкретное поступление
В детализации найдите документ поступления по номеру, дате и контрагенту. При необходимости расширьте период, но не меняйте его просто ради получения ожидаемого итога
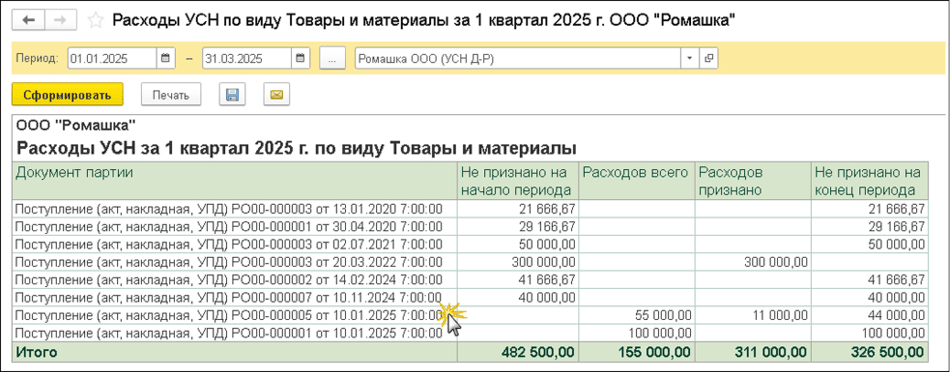
11 000 руб. признано в расходах
44 000 руб. пока не признано
Разница в этом примере ещё не доказывает ошибку. Чтобы понять её, откройте расшифровку по самому документу поступления: отчёт «Признание расходов УСН»
Этот анализ относится к документу в целом. Его данные нужно сопоставлять с выбранным периодом сводного отчёта: механически ожидать одинаковых итогов при разных границах анализа нельзя
3. Прочитайте причину непризнания
В отчёте «Признание расходов УСН» смотрите не только сумму, но и условия, выполненные по товару
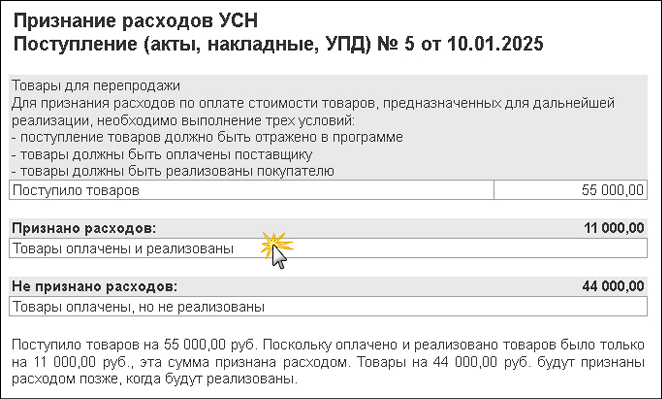
По оставшимся 44 000 руб. в примере указано: товары оплачены, но не реализованы. Поэтому стоимость этой части пока не включена в расходы. Нельзя исправлять такую ситуацию ручным добавлением всей оплаты в КУДиР
Для стоимости товаров на перепродажу важна оплата поставщику и реализация полученных товаров. Поступление денег от покупателя не является дополнительным общим условием признания этой стоимости
Остаток 44 000 руб. здесь не является рассчитанной переплатой налога, потерянным расходом или доказанной ошибкой программы. Это стоимость товаров, для которой в примере ещё не выполнено условие реализации
4. Откройте связанные документы
Если фактически товар уже реализован, а анализ этого не показывает, откройте расшифровку причины и список связанных документов
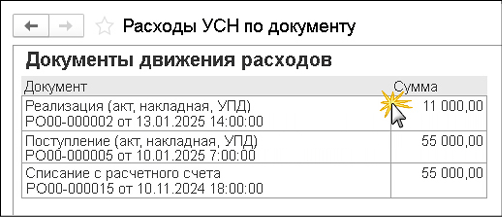
Последовательно сопоставьте поступление, списание с расчётного счёта и реализацию. В показанном примере поступление и оплата равны 55 000 руб., а в связанной реализации отражена часть на 11 000 руб.
Если нашли расхождение
- Проверьте даты и проведение исходных документов
- Сверьте организацию, контрагента и расчёты по поступлению и оплате
- Убедитесь, что реализован именно проверяемый товар и нужное количество
- Если всё совпадает, передайте специалисту цепочку документов и снимок причины из отчёта
Исправляйте подтверждённую ошибку в исходной операции по принятому у вас порядку, затем заново сформируйте отчёт. Для закрытого периода сначала согласуйте порядок исправления с ответственным за учёт
Не выполняйте массовое перепроведение или ручную корректировку расходов только для того, чтобы итог совпал с ожиданием. Сначала установите причину
5. Завершите проверку
После уточнения или исправления документов повторите шаги 1-3 с теми же организацией и периодом. Проверьте, что сумма относится к нужному поступлению и не включена повторно
Итог проверки должен объяснять две суммы: что уже признано в расходах и почему остальная часть пока не признана. Затем сопоставьте результат с КУДиР за соответствующий период в вашей базе
Короткий контроль
- Проверяем УСН «доходы минус расходы» и товары для перепродажи
- Выбраны правильные организация и период
- Найдено конкретное поступление, а не только итог группы
- Причина проверена через «Признание расходов УСН»
- Связанные документы соответствуют фактической операции
- Ручной расход не добавлен поверх уже признанной суммы